Domain psychotherapie-passau.de kaufen?
Wir ziehen mit dem Projekt
psychotherapie-passau.de um.
Sind Sie am Kauf der Domain
psychotherapie-passau.de interessiert?
domain@kv-gmbh.de · 0541-91531010
Domain psychotherapie-passau.de kaufen?
Was ist Istversteuerung?
Die Istversteuerung ist ein Prinzip der Umsatzsteuer, bei dem die Umsatzsteuer erst dann an das Finanzamt abgeführt werden muss, wenn die Rechnung vom Kunden beglichen wurde. Im Gegensatz zur Sollversteuerung, bei der die Umsatzsteuer bereits mit Rechnungsstellung fällig wird, bietet die Istversteuerung Unternehmen einen Liquiditätsvorteil, da sie erst bei tatsächlichem Zahlungseingang Steuern zahlen müssen. Allerdings müssen Unternehmen, die die Istversteuerung anwenden möchten, bestimmte Voraussetzungen erfüllen und dies beim Finanzamt beantragen. Die Istversteuerung ist vor allem für Unternehmen mit langen Zahlungszielen oder einem hohen Anteil an unbezahlten Rechnungen von Vorteil. Es ist wichtig, die Vor- und Nachteile der Istversteuerung sorgfältig abzuwägen und gegebenenfalls mit einem Steuerberater zu besprechen. **
Wer darf Istversteuerung?
Die Istversteuerung ist ein Verfahren zur Umsatzsteuererhebung, bei dem die Umsatzsteuer erst dann an das Finanzamt abgeführt wird, wenn die Rechnungen tatsächlich bezahlt wurden. Dieses Verfahren darf in Deutschland grundsätzlich von Unternehmen angewendet werden, die einen Jahresumsatz von maximal 600.000 Euro haben. Es ist jedoch auch möglich, die Istversteuerung auf Antrag bei höheren Umsätzen zu nutzen, wenn dies aus betrieblichen Gründen sinnvoll ist. Es ist wichtig zu beachten, dass die Istversteuerung nur für bestimmte Branchen und Geschäftsmodelle geeignet ist und nicht für alle Unternehmen empfehlenswert sein kann. Daher sollten Unternehmer sich vor der Entscheidung für die Istversteuerung eingehend beraten lassen. **

Ähnliche Suchbegriffe für Istversteuerung
Top-Angebote
Produkte zum Begriff Istversteuerung:
-
Erziehung - Beratung - Psychotherapie, Fachbücher von Volker KraftErziehung, Beratung, Psychotherapie: Drei Begriffe, deren Unterscheidung im Alltag kaum Probleme bereiten dürfte. In vielen psychosozialen Arbeitsfeldern liegen die professionellen Profile allerdings eng beieinander, und manchmal verschwimmen die Grenzen. Im Mittelpunkt des Buches steht daher eine Doppelfrage: Was unterscheidet diese drei Handlungsformen - und was verbindet sie? Drei Kapitel stehen dabei für drei theoretische Perspektiven, die stets zu Beginn erläutert werden: Operation, Profession und Systemfunktion. So wird die Doppelfrage in jeweils eigenen Durchführungen - für Erziehung, für Beratung und für Psychotherapie - aus drei verschiedenen Blickwinkeln beantwortet. Klare Struktur und klare Sprache machen das Buch nicht nur für Studierende attraktiv, sondern auch für alle, die in diesen Bereichen arbeiten.36,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Klinische Psychologie & PsychotherapieKlinische Psychologie & Psychotherapie , Dieses Lehrbuch der Klinischen Psychologie und Psychotherapie stellt das Fach in seiner ganzen Breite - von den psychologischen Grundlagen über Psychotherapieverfahren bis hin zu den häufigsten Störungsbildern - wissenschaftlich fundiert und gleichzeitig anwendungsorientiert und verständlich dar. Es wurde für die dritte Auflage komplett überarbeitet und um zahlreiche Kapitel, unter anderem zu psychodynamischen, systemischen und humanistischen Psychotherapieverfahren oder E-Mental-Health-Interventionen, maßgeblich erweitert. Auch ein ausführliches Kapitel zu psychischen Störungen des Kindes- und Jugendalters wurde ergänzt. , Scheinwerferblenden & -gitter > Karosserie & Exterieur Styling , Auflage: 3., vollständig überarbeitete Aufl. 2020, Erscheinungsjahr: 20210509, Produktform: Leinen, Beilage: Book w. online files / update, Titel der Reihe: Springer-Lehrbuch##, Redaktion: Hoyer, Jürgen~Knappe, Susanne, Auflage: 20003, Auflage/Ausgabe: 3., vollständig überarbeitete Aufl. 2020, Abbildungen: 350 farbige Abbildungen, Bibliographie, Themenüberschrift: PSYCHOLOGY / Clinical Psychology, Keyword: Psychische Störungen; Verhaltenstherapie; Therapie, Fachschema: Gesundheitspsychologie~Psychologie / Gesundheitspsychologie~Klinische Psychologie~Psychologie / Klinische Psychologie~Psychiatrie - Psychiater~Psychologie~Psychotherapie - Psychotherapeut~Therapie / Psychotherapie, Fachkategorie: Psychiatrie~Psychologie~Psychotherapie, allgemein, Bildungszweck: für die Hochschule, Warengruppe: HC/Angewandte Psychologie, Fachkategorie: Gesundheitspsychologie, Thema: Verstehen, Text Sprache: ger, Seitenanzahl: XXIX, Seitenanzahl: 1360, UNSPSC: 49019900, Warenverzeichnis für die Außenhandelsstatistik: 49019900, Verlag: Springer-Verlag GmbH, Verlag: Springer-Verlag GmbH, Verlag: Springer-Verlag GmbH, Länge: 284, Breite: 224, Höhe: 60, Gewicht: 3342, Produktform: Gebunden, Genre: Geisteswissenschaften/Kunst/Musik, Genre: Geisteswissenschaften/Kunst/Musik, Vorgänger EAN: 9783642130175 9783540284680, eBook EAN: 9783662618141, Herkunftsland: ITALIEN (IT), Katalog: deutschsprachige Titel, Katalog: Gesamtkatalog, Katalog: Kennzeichnung von Titeln mit einer Relevanz > 30, Katalog: Lagerartikel, Book on Demand, ausgew. Medienartikel, Relevanz: 0120, Tendenz: +1, Unterkatalog: AK, Unterkatalog: Bücher, Unterkatalog: Hardcover, Unterkatalog: Lagerartikel,64,99 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
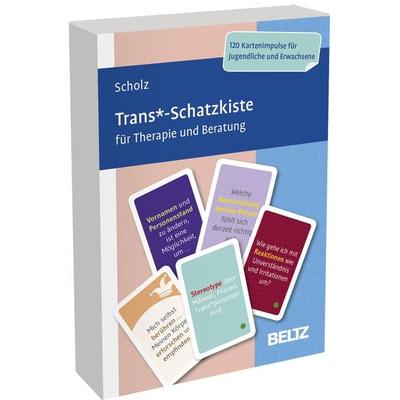
Trans*-Schatzkiste für Therapie und BeratungTrans* Personen Therapeutisch Unterstützen Und Begleiten • Trans*-themen Wie Coming-out, Passing Und Transition • Ressourcen- Und Zukunftsorientiertes Arbeiten • Für Die Arbeit Mit Trans* Menschen Und Angehörigen Wie Fühlt Es Sich An, Trans* Zu...34,99 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
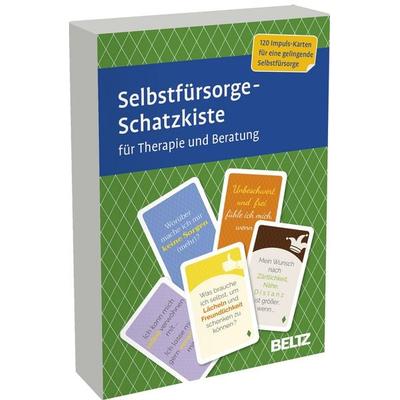
Selbstfürsorge-Schatzkiste für Therapie und BeratungWas Sind Meine Kraftquellen Im Alltag? Was Macht Ein Zuhause Zu Meinem Zuhause? Wann Braucht Mein Körper Bewegung? Wer Ist Der Wichtigste Mensch In Meinem Leben? Welche Augenblicke Genieße Ich Bewusst? Wer Herausforderungen Des Alltags Mit...32,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter

-
Was bedeutet Istversteuerung?
Die Istversteuerung ist ein Prinzip der Umsatzsteuer, bei dem die Umsatzsteuer erst dann an das Finanzamt abgeführt werden muss, wenn die Rechnung tatsächlich bezahlt wurde. Im Gegensatz dazu steht die Sollversteuerung, bei der die Umsatzsteuer bereits mit Ausstellung der Rechnung fällig wird. Die Istversteuerung bietet Unternehmen den Vorteil, dass sie erst dann Umsatzsteuer zahlen müssen, wenn sie das Geld auch tatsächlich erhalten haben. Dies kann insbesondere bei Zahlungsausfällen oder längeren Zahlungszielen von Kunden von Vorteil sein. Unternehmen müssen jedoch bestimmte Voraussetzungen erfüllen, um die Istversteuerung anwenden zu können. **
-
Soll oder Istversteuerung Kleinunternehmer?
Soll oder Istversteuerung Kleinunternehmer? Die Entscheidung zwischen Soll- und Istversteuerung hängt von verschiedenen Faktoren ab, wie zum Beispiel der Höhe des Umsatzes und der Art der Geschäftstätigkeit. Bei der Sollversteuerung werden Umsatzsteuern bereits mit Rechnungsstellung fällig, während bei der Istversteuerung die Umsatzsteuer erst mit Zahlungseingang an das Finanzamt abgeführt wird. Kleinunternehmer können von der Istversteuerung profitieren, da sie so ihre Liquidität besser steuern können. Es ist ratsam, sich vor der Entscheidung für eine Versteuerungsart von einem Steuerberater beraten zu lassen, um die individuell beste Lösung zu finden. Letztendlich sollte die Wahl zwischen Soll- und Istversteuerung gut überlegt sein, um steuerliche Vorteile optimal zu nutzen. **
-
Soll und Istversteuerung Grenze?
Soll und Istversteuerung beziehen sich auf zwei verschiedene Methoden der Umsatzsteuerberechnung. Die Sollversteuerung bedeutet, dass die Umsatzsteuer bereits mit Rechnungsstellung fällig wird, unabhängig davon, ob der Kunde die Rechnung bereits bezahlt hat. Bei der Istversteuerung wird die Umsatzsteuer erst fällig, wenn der Kunde die Rechnung tatsächlich bezahlt hat. Die Grenze zwischen Soll- und Istversteuerung hängt von verschiedenen Faktoren ab, wie zum Beispiel der Höhe des Umsatzes oder der Art des Unternehmens. In einigen Ländern gibt es bestimmte Umsatzgrenzen, ab denen Unternehmen zur Istversteuerung verpflichtet sind. Es ist wichtig, die jeweiligen Vorschriften und Regelungen des jeweiligen Landes zu beachten, um sicherzustellen, dass die Umsatzsteuer korrekt berechnet und abgeführt wird. In vielen Fällen kann es sinnvoll sein, einen Steuerberater oder Experten zu konsultieren, um sicherzustellen, dass man die richtige Methode der Umsatzsteuerberechnung anwendet. **
-
Soll oder Istversteuerung Grenzen?
Soll oder Istversteuerung Grenzen? Diese Frage bezieht sich darauf, ob die Versteuerung von Einkommen und Umsatz auf Grundlage von Soll- oder Istwerten erfolgen sollte. Bei der Sollversteuerung werden Einnahmen und Ausgaben zum Zeitpunkt der Rechnungsstellung berücksichtigt, während bei der Istversteuerung erst zum Zeitpunkt des tatsächlichen Geldeingangs oder -ausgangs versteuert wird. Beide Methoden haben Vor- und Nachteile, daher ist es wichtig, die Grenzen und Anwendungsbereiche jeder Methode zu verstehen. Letztendlich hängt die Wahl zwischen Soll- und Istversteuerung von verschiedenen Faktoren wie der Unternehmensgröße, der Branche und den individuellen steuerlichen Bedürfnissen ab. **

Wann entsteht Umsatzsteuer Istversteuerung?
Die Umsatzsteuer Istversteuerung entsteht, wenn ein Unternehmen seine Umsatzsteuer auf Basis der tatsächlich erhaltenen Zahlungen berechnet. Dies bedeutet, dass die Umsatzsteuer erst mit dem Geldeingang beim Unternehmen fällig wird. Die Istversteuerung wird vor allem bei kleinen Unternehmen angewendet, die nicht zur Vorsteuerabzugsberechtigung berechtigt sind. Sie müssen die Umsatzsteuer erst abführen, wenn sie das Geld tatsächlich erhalten haben. Dies bietet diesen Unternehmen eine gewisse Liquiditätsvorteile, da sie die Umsatzsteuer erst zahlen müssen, wenn sie das Geld auch wirklich eingenommen haben. **
Wann ist Umsatzsteuer Fälligkeit Istversteuerung?
Die Umsatzsteuer ist grundsätzlich bei der Istversteuerung zum Zeitpunkt der Vereinnahmung des Entgelts fällig. Das bedeutet, dass die Umsatzsteuer erst dann an das Finanzamt abgeführt werden muss, wenn die Rechnung beglichen wurde. Die genaue Fälligkeit hängt jedoch von verschiedenen Faktoren ab, wie z.B. der Art des Geschäfts oder der vereinbarten Zahlungsbedingungen. In der Regel ist die Umsatzsteuer spätestens bis zum 10. des Folgemonats nach Vereinnahmung des Entgelts abzuführen. Es ist daher wichtig, die Zahlungseingänge im Auge zu behalten und die Umsatzsteuer fristgerecht zu überweisen, um mögliche Säumniszuschläge zu vermeiden. **
Top-Angebote
Produkte zum Begriff Istversteuerung:
-
Zuhören - gelingende Kommunikation in systemischer Therapie und Beratung, Schulbücher von Stefan GoesDas Schulbuch 'Zuhören - gelingende Kommunikation in systemischer Therapie und Beratung' von Stefan Goes widmet sich der essenziellen Fähigkeit des aktiven Zuhörens, die in der systemischen Therapie und Beratung eine zentrale Rolle spielt. Es beleuchtet, wie präzises Hinhören und differenzierte Wahrnehmung zu einem tieferen Verständnis in Beratungsgesprächen führen können. Der Autor zeigt auf, wie durch linguistische und systemische Methoden die oft unsichtbare Grenze zwischen Wahrnehmung und Interpretation überwunden werden kann. Das Buch richtet sich an Berater:innen, Coaches und Therapeut:innen, die ihre kommunikative Kompetenz erweitern möchten, um relevante Informationen besser zu erfassen und ein höheres Qualitätsniveau in ihren Gesprächen zu erreichen. Dabei wird die Herausforderung thematisiert, dass gerade die Fähigkeit des Zuhörens auch zu einem blinden Fleck werden kann, wenn wichtige Details überhört werden. Das Werk bietet somit nicht nur theoretische Einsichten, sondern auch praktische Ansätze zur Verbesserung der Kommunikationsfähigkeit. Highlights: - Fokus auf aktives Zuhören und präzise Wahrnehmung - Integration linguistischer und systemischer Methoden.35,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Anwendungen der Positiven Psychologie in Beratung und Psychotherapie, Taschenbuch von Boshra Ismail Ahmed Arnout, Verlag Unser Wissen,Anwendungen Der Positiven Psychologie In Beratung Und Psychotherapie, Taschenbuch Von Boshra Ismail Ahmed Arnout, Verlag Unser Wissen, 978-620-4-66108-7, Seitenanzahl: 13657,90 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Erziehung - Beratung - Psychotherapie, Fachbücher von Volker KraftErziehung, Beratung, Psychotherapie: Drei Begriffe, deren Unterscheidung im Alltag kaum Probleme bereiten dürfte. In vielen psychosozialen Arbeitsfeldern liegen die professionellen Profile allerdings eng beieinander, und manchmal verschwimmen die Grenzen. Im Mittelpunkt des Buches steht daher eine Doppelfrage: Was unterscheidet diese drei Handlungsformen - und was verbindet sie? Drei Kapitel stehen dabei für drei theoretische Perspektiven, die stets zu Beginn erläutert werden: Operation, Profession und Systemfunktion. So wird die Doppelfrage in jeweils eigenen Durchführungen - für Erziehung, für Beratung und für Psychotherapie - aus drei verschiedenen Blickwinkeln beantwortet. Klare Struktur und klare Sprache machen das Buch nicht nur für Studierende attraktiv, sondern auch für alle, die in diesen Bereichen arbeiten.36,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Klinische Psychologie & PsychotherapieKlinische Psychologie & Psychotherapie , Dieses Lehrbuch der Klinischen Psychologie und Psychotherapie stellt das Fach in seiner ganzen Breite - von den psychologischen Grundlagen über Psychotherapieverfahren bis hin zu den häufigsten Störungsbildern - wissenschaftlich fundiert und gleichzeitig anwendungsorientiert und verständlich dar. Es wurde für die dritte Auflage komplett überarbeitet und um zahlreiche Kapitel, unter anderem zu psychodynamischen, systemischen und humanistischen Psychotherapieverfahren oder E-Mental-Health-Interventionen, maßgeblich erweitert. Auch ein ausführliches Kapitel zu psychischen Störungen des Kindes- und Jugendalters wurde ergänzt. , Scheinwerferblenden & -gitter > Karosserie & Exterieur Styling , Auflage: 3., vollständig überarbeitete Aufl. 2020, Erscheinungsjahr: 20210509, Produktform: Leinen, Beilage: Book w. online files / update, Titel der Reihe: Springer-Lehrbuch##, Redaktion: Hoyer, Jürgen~Knappe, Susanne, Auflage: 20003, Auflage/Ausgabe: 3., vollständig überarbeitete Aufl. 2020, Abbildungen: 350 farbige Abbildungen, Bibliographie, Themenüberschrift: PSYCHOLOGY / Clinical Psychology, Keyword: Psychische Störungen; Verhaltenstherapie; Therapie, Fachschema: Gesundheitspsychologie~Psychologie / Gesundheitspsychologie~Klinische Psychologie~Psychologie / Klinische Psychologie~Psychiatrie - Psychiater~Psychologie~Psychotherapie - Psychotherapeut~Therapie / Psychotherapie, Fachkategorie: Psychiatrie~Psychologie~Psychotherapie, allgemein, Bildungszweck: für die Hochschule, Warengruppe: HC/Angewandte Psychologie, Fachkategorie: Gesundheitspsychologie, Thema: Verstehen, Text Sprache: ger, Seitenanzahl: XXIX, Seitenanzahl: 1360, UNSPSC: 49019900, Warenverzeichnis für die Außenhandelsstatistik: 49019900, Verlag: Springer-Verlag GmbH, Verlag: Springer-Verlag GmbH, Verlag: Springer-Verlag GmbH, Länge: 284, Breite: 224, Höhe: 60, Gewicht: 3342, Produktform: Gebunden, Genre: Geisteswissenschaften/Kunst/Musik, Genre: Geisteswissenschaften/Kunst/Musik, Vorgänger EAN: 9783642130175 9783540284680, eBook EAN: 9783662618141, Herkunftsland: ITALIEN (IT), Katalog: deutschsprachige Titel, Katalog: Gesamtkatalog, Katalog: Kennzeichnung von Titeln mit einer Relevanz > 30, Katalog: Lagerartikel, Book on Demand, ausgew. Medienartikel, Relevanz: 0120, Tendenz: +1, Unterkatalog: AK, Unterkatalog: Bücher, Unterkatalog: Hardcover, Unterkatalog: Lagerartikel,64,99 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Was ist Istversteuerung?
Die Istversteuerung ist ein Prinzip der Umsatzsteuer, bei dem die Umsatzsteuer erst dann an das Finanzamt abgeführt werden muss, wenn die Rechnung vom Kunden beglichen wurde. Im Gegensatz zur Sollversteuerung, bei der die Umsatzsteuer bereits mit Rechnungsstellung fällig wird, bietet die Istversteuerung Unternehmen einen Liquiditätsvorteil, da sie erst bei tatsächlichem Zahlungseingang Steuern zahlen müssen. Allerdings müssen Unternehmen, die die Istversteuerung anwenden möchten, bestimmte Voraussetzungen erfüllen und dies beim Finanzamt beantragen. Die Istversteuerung ist vor allem für Unternehmen mit langen Zahlungszielen oder einem hohen Anteil an unbezahlten Rechnungen von Vorteil. Es ist wichtig, die Vor- und Nachteile der Istversteuerung sorgfältig abzuwägen und gegebenenfalls mit einem Steuerberater zu besprechen. **
-
Wer darf Istversteuerung?
Die Istversteuerung ist ein Verfahren zur Umsatzsteuererhebung, bei dem die Umsatzsteuer erst dann an das Finanzamt abgeführt wird, wenn die Rechnungen tatsächlich bezahlt wurden. Dieses Verfahren darf in Deutschland grundsätzlich von Unternehmen angewendet werden, die einen Jahresumsatz von maximal 600.000 Euro haben. Es ist jedoch auch möglich, die Istversteuerung auf Antrag bei höheren Umsätzen zu nutzen, wenn dies aus betrieblichen Gründen sinnvoll ist. Es ist wichtig zu beachten, dass die Istversteuerung nur für bestimmte Branchen und Geschäftsmodelle geeignet ist und nicht für alle Unternehmen empfehlenswert sein kann. Daher sollten Unternehmer sich vor der Entscheidung für die Istversteuerung eingehend beraten lassen. **
-
Was bedeutet Istversteuerung?
Die Istversteuerung ist ein Prinzip der Umsatzsteuer, bei dem die Umsatzsteuer erst dann an das Finanzamt abgeführt werden muss, wenn die Rechnung tatsächlich bezahlt wurde. Im Gegensatz dazu steht die Sollversteuerung, bei der die Umsatzsteuer bereits mit Ausstellung der Rechnung fällig wird. Die Istversteuerung bietet Unternehmen den Vorteil, dass sie erst dann Umsatzsteuer zahlen müssen, wenn sie das Geld auch tatsächlich erhalten haben. Dies kann insbesondere bei Zahlungsausfällen oder längeren Zahlungszielen von Kunden von Vorteil sein. Unternehmen müssen jedoch bestimmte Voraussetzungen erfüllen, um die Istversteuerung anwenden zu können. **
-
Soll oder Istversteuerung Kleinunternehmer?
Soll oder Istversteuerung Kleinunternehmer? Die Entscheidung zwischen Soll- und Istversteuerung hängt von verschiedenen Faktoren ab, wie zum Beispiel der Höhe des Umsatzes und der Art der Geschäftstätigkeit. Bei der Sollversteuerung werden Umsatzsteuern bereits mit Rechnungsstellung fällig, während bei der Istversteuerung die Umsatzsteuer erst mit Zahlungseingang an das Finanzamt abgeführt wird. Kleinunternehmer können von der Istversteuerung profitieren, da sie so ihre Liquidität besser steuern können. Es ist ratsam, sich vor der Entscheidung für eine Versteuerungsart von einem Steuerberater beraten zu lassen, um die individuell beste Lösung zu finden. Letztendlich sollte die Wahl zwischen Soll- und Istversteuerung gut überlegt sein, um steuerliche Vorteile optimal zu nutzen. **
Ähnliche Suchbegriffe für Istversteuerung
-
Trans*-Schatzkiste für Therapie und BeratungTrans* Personen Therapeutisch Unterstützen Und Begleiten • Trans*-themen Wie Coming-out, Passing Und Transition • Ressourcen- Und Zukunftsorientiertes Arbeiten • Für Die Arbeit Mit Trans* Menschen Und Angehörigen Wie Fühlt Es Sich An, Trans* Zu...34,99 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Selbstfürsorge-Schatzkiste für Therapie und BeratungWas Sind Meine Kraftquellen Im Alltag? Was Macht Ein Zuhause Zu Meinem Zuhause? Wann Braucht Mein Körper Bewegung? Wer Ist Der Wichtigste Mensch In Meinem Leben? Welche Augenblicke Genieße Ich Bewusst? Wer Herausforderungen Des Alltags Mit...32,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Entspannung als Therapie, Fachbücher von Edmund Jacobsen1987 hat das Verfahren volle Kassenzulassung in der Bundesrepublik erhalten, eine Auszeichnung, die sich im gesteigerten Interesse der Ärzte und Therapeuten niedergeschlagen hat. Mit dem Buch liegt die erste deutschsprachige Übersetzung einer Publikation von Edmund Jacobson vor. Vorwort von Hinderk Emrich, mit einem Beitrag von Richard Höfler.30,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Therapie-Kompetenzen Psychodynamische Psychotherapie, Ratgeber von Moritz PetzoldTherapie-Kompetenzen: Nicht nur wissen, sondern können. Am Anfang der therapeutischen Tätigkeit hat man sich viel Wissen angelesen - jetzt geht es an die praktische Umsetzung. Und das heisst: üben, üben, üben. Die Reihe „Therapie-Kompetenzen“ basiert auf dem Ansatz des „Deliberate Practice“ und fördert anhand konkreter und alltagsnaher Übungen die Sicherheit im therapeutischen Vorgehen. Psychodynamische Psychotherapie kompetent einsetzen lernen. 20 umfangreiche Übungen für Therapeut:innen mit konkreten Hilfestellungen und Beispiellösungen. Sattelfest in den Berufsalltag starten. Mit Übertragung und Gegenübertragung arbeiten, Abwehrmechanismen erkennen oder Klären und Deuten: Zentrale psychodynamische Konzepte und Kompetenzen werden kurz und verständlich vorgestellt und durch praxisnahe Übungen vertieft. Die zuvor vermittelten Inhalte werden auf konkrete Fallbeispiele angewendet. Durch diese eigene Übungspraxis und zahlreiche Beispiele für ein effektives Behandlungsvorgehen werden die psychotherapeutischen Kompetenzen erlernt und verankert. So entsteht Routine im Umgang mit Patient:innen. Aus dem Inhalt: Zentrale Kompetenzen psychodynamischer Psychotherapie, Hinweise zur Durchführung der Übungen, die psychodynamische Perspektive einführen, Patient:innen auf die Therapie vorbereiten, szenisches Verstehen, korrigierende Beziehungserfahrungen vermitteln, klären, konfrontieren, deuten, Arbeit mit Übertragung, Arbeit mit Gegenübertragung, Abwehrmechanismen erkennen und deuten, komplexe Kombination der Fähigkeiten, mit Widerstand umgehen.39,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Soll und Istversteuerung Grenze?
Soll und Istversteuerung beziehen sich auf zwei verschiedene Methoden der Umsatzsteuerberechnung. Die Sollversteuerung bedeutet, dass die Umsatzsteuer bereits mit Rechnungsstellung fällig wird, unabhängig davon, ob der Kunde die Rechnung bereits bezahlt hat. Bei der Istversteuerung wird die Umsatzsteuer erst fällig, wenn der Kunde die Rechnung tatsächlich bezahlt hat. Die Grenze zwischen Soll- und Istversteuerung hängt von verschiedenen Faktoren ab, wie zum Beispiel der Höhe des Umsatzes oder der Art des Unternehmens. In einigen Ländern gibt es bestimmte Umsatzgrenzen, ab denen Unternehmen zur Istversteuerung verpflichtet sind. Es ist wichtig, die jeweiligen Vorschriften und Regelungen des jeweiligen Landes zu beachten, um sicherzustellen, dass die Umsatzsteuer korrekt berechnet und abgeführt wird. In vielen Fällen kann es sinnvoll sein, einen Steuerberater oder Experten zu konsultieren, um sicherzustellen, dass man die richtige Methode der Umsatzsteuerberechnung anwendet. **
-
Soll oder Istversteuerung Grenzen?
Soll oder Istversteuerung Grenzen? Diese Frage bezieht sich darauf, ob die Versteuerung von Einkommen und Umsatz auf Grundlage von Soll- oder Istwerten erfolgen sollte. Bei der Sollversteuerung werden Einnahmen und Ausgaben zum Zeitpunkt der Rechnungsstellung berücksichtigt, während bei der Istversteuerung erst zum Zeitpunkt des tatsächlichen Geldeingangs oder -ausgangs versteuert wird. Beide Methoden haben Vor- und Nachteile, daher ist es wichtig, die Grenzen und Anwendungsbereiche jeder Methode zu verstehen. Letztendlich hängt die Wahl zwischen Soll- und Istversteuerung von verschiedenen Faktoren wie der Unternehmensgröße, der Branche und den individuellen steuerlichen Bedürfnissen ab. **
-
Wann entsteht Umsatzsteuer Istversteuerung?
Die Umsatzsteuer Istversteuerung entsteht, wenn ein Unternehmen seine Umsatzsteuer auf Basis der tatsächlich erhaltenen Zahlungen berechnet. Dies bedeutet, dass die Umsatzsteuer erst mit dem Geldeingang beim Unternehmen fällig wird. Die Istversteuerung wird vor allem bei kleinen Unternehmen angewendet, die nicht zur Vorsteuerabzugsberechtigung berechtigt sind. Sie müssen die Umsatzsteuer erst abführen, wenn sie das Geld tatsächlich erhalten haben. Dies bietet diesen Unternehmen eine gewisse Liquiditätsvorteile, da sie die Umsatzsteuer erst zahlen müssen, wenn sie das Geld auch wirklich eingenommen haben. **
-
Wann ist Umsatzsteuer Fälligkeit Istversteuerung?
Die Umsatzsteuer ist grundsätzlich bei der Istversteuerung zum Zeitpunkt der Vereinnahmung des Entgelts fällig. Das bedeutet, dass die Umsatzsteuer erst dann an das Finanzamt abgeführt werden muss, wenn die Rechnung beglichen wurde. Die genaue Fälligkeit hängt jedoch von verschiedenen Faktoren ab, wie z.B. der Art des Geschäfts oder der vereinbarten Zahlungsbedingungen. In der Regel ist die Umsatzsteuer spätestens bis zum 10. des Folgemonats nach Vereinnahmung des Entgelts abzuführen. Es ist daher wichtig, die Zahlungseingänge im Auge zu behalten und die Umsatzsteuer fristgerecht zu überweisen, um mögliche Säumniszuschläge zu vermeiden. **
* Alle Preise verstehen sich inklusive der gesetzlichen Mehrwertsteuer und ggf. zuzüglich Versandkosten. Die Angebotsinformationen basieren auf den Angaben des jeweiligen Shops und werden über automatisierte Prozesse aktualisiert. Eine Aktualisierung in Echtzeit findet nicht statt, so dass es im Einzelfall zu Abweichungen kommen kann. ** Hinweis: Teile dieses Inhalts wurden von KI erstellt.